รถกระเช้า,บูมลิฟท์,ขากรรไกร นึกถึงโทเคนไทยแลนด์
หน้าแรก
สาระความรู้
รถเฮี๊ยบ
บัญชีคำศัพท์
ขายรถกระเช้ามือสอง
บริการ
เกี่ยวกับ TOKEN
ติดต่อ
หน้าแรก
สาระความรู้
รถเฮี๊ยบ
บัญชีคำศัพท์
ขายรถกระเช้ามือสอง
บริการ
เกี่ยวกับ TOKEN
ติดต่อ
บางนา
02-740-0770
บ่อวิน
098-580-0553
อยุธยา
084-526-5580
รถกระเช้า
สไปเดอร์ลิฟท์
บูมลิฟท์
ขากรรไกร X-Lift
ผลงานล่าสุด
TOKEN THAILAND
>
General Information
>
การหักภาษี ณ ที่จ่ายเมื่อขอคืนเงินโดยออกใบลดหนี้
สาระความรู้และเทคนิคเกี่ยวกับรถกระเช้า
การหักภาษี ณ ที่จ่ายเมื่อขอคืนเงินโดยออกใบลดหนี้
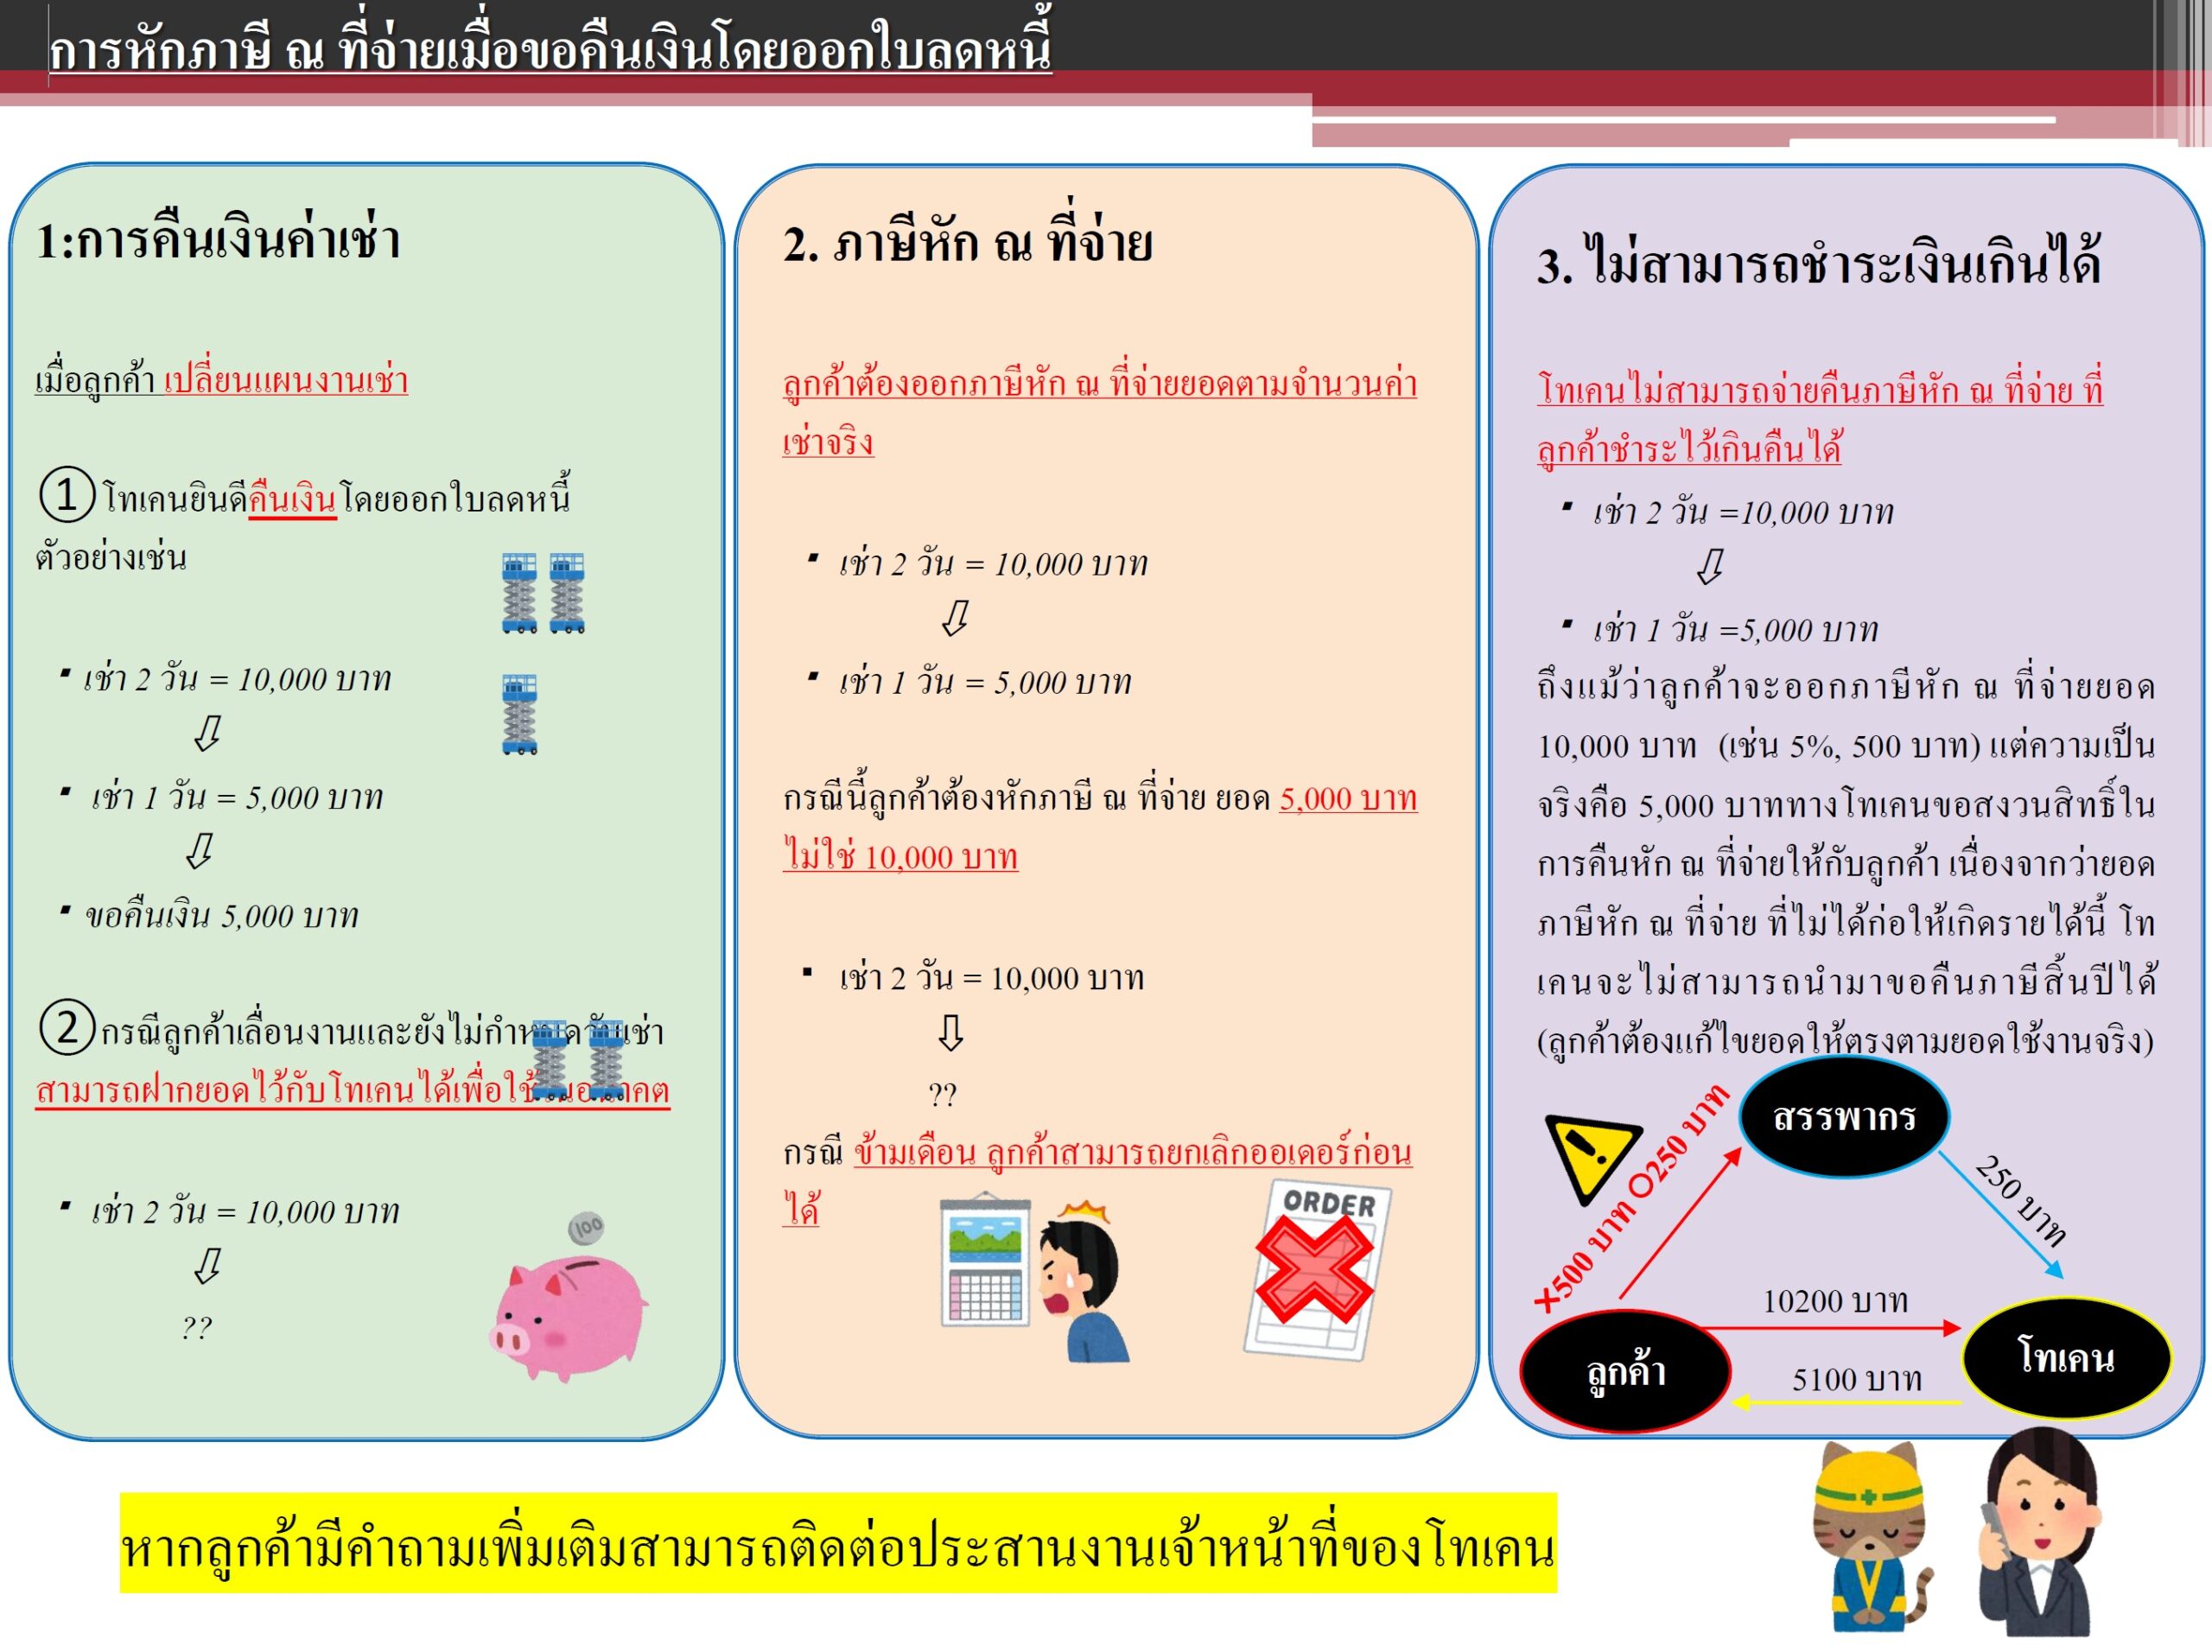
1. การคืนเงินค่าเช่า
เมื่อลูกค้าเปลี่ยนแผนงานเช่า โทเคนยินดีคืนเงินโดยออกใบลดหนี้ ตัวอย่างเช่น เช่า 2 วัน = 10,000 บาท เปลี่ยนเป็นเช่า 1 วัน = 5,000 บาท ขอคืนเงิน 5,000 บาท
กรณีลูกค้าเลื่อนงานและยังไม่กำหนดวันเช่า สามารถฝากยอดไว้กับโทเคนได้เพื่อใช้ในอนาคตได้
2. ภาษีหัก ณ ที่จ่าย
ลูกค้าต้องออกภาษีหัก ณ ที่จ่ายยอดตามจำนวนค่าเช่าจริง
เช่น เช่า 2 วัน = 10,000 บาท ใช้จริง 1 วัน = 5,000 บาท กรณีนี้ลูกค้าต้องหักภาษี ณ ที่จ่าย ยอด 5,000 บาท ไม่ใช่ 10,000 บาท
ลูกค้าสามารถยกเลิกออเดอร์ก่อนได้ หากข้ามเดือน
ทางลูกค้าจะต้องยื่นปรับปรุงรายการเพิ่มเติมโดยยื่นภงด.53 ใส่ยอดติดลบที่เคยหักโทเคนไว้ เพื่อให้ฐานรายได้เเละยอดถูกหักของโทเคนในระบบสรรพากรถูกต้องตามจริง
3. ไม่สามารถชำระเงินเกินได้
โทเคนไม่สามารถจ่ายคืนภาษีหัก ณ ที่จ่าย ที่ลูกค้าชำระไว้เกินคืนได้ เช่น เช่า 2 วัน =10,000 บาท เปลี่ยนเป็นเช่า 1 วัน =5,000 บาท (ลูกค้าต้องแก้ไขยอดให้ตรงตามยอดใช้งานจริง)
ถึงแม้ว่าลูกค้าจะออกภาษีหัก ณ ที่จ่ายยอด 10,000 บาท (เช่น 5%, 500 บาท) แต่ความเป็นจริงคือ 5,000 บาท ทางโทเคนขอสงวนสิทธิ์ในการคืนหัก ณ ที่จ่ายให้กับลูกค้า เนื่องจากว่ายอดภาษีหัก ณ ที่จ่าย ที่ไม่ได้ก่อให้เกิดรายได้นี้ โทเคนจะไม่สามารถนำมาขอคืนภาษีสิ้นปีได้
DOWNLOAD PDF
TIPS กลับไปที่รายการ
Top